全球智能物業管理解決方案行業趨勢分析報告
一、引言
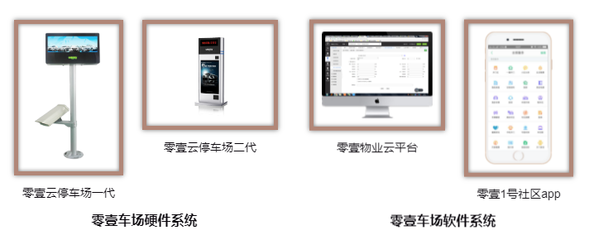
隨著物聯網、人工智能、大數據等技術的快速發展,傳統物業管理行業正經歷著深刻的數字化轉型。智能物業管理解決方案通過集成軟硬件系統,實現設備互聯、數據驅動決策和高效服務交付,正在重塑全球物業管理的運營模式。本報告旨在分析全球智能物業管理解決方案行業的現狀、關鍵驅動因素、主要趨勢及未來展望。
二、市場概況
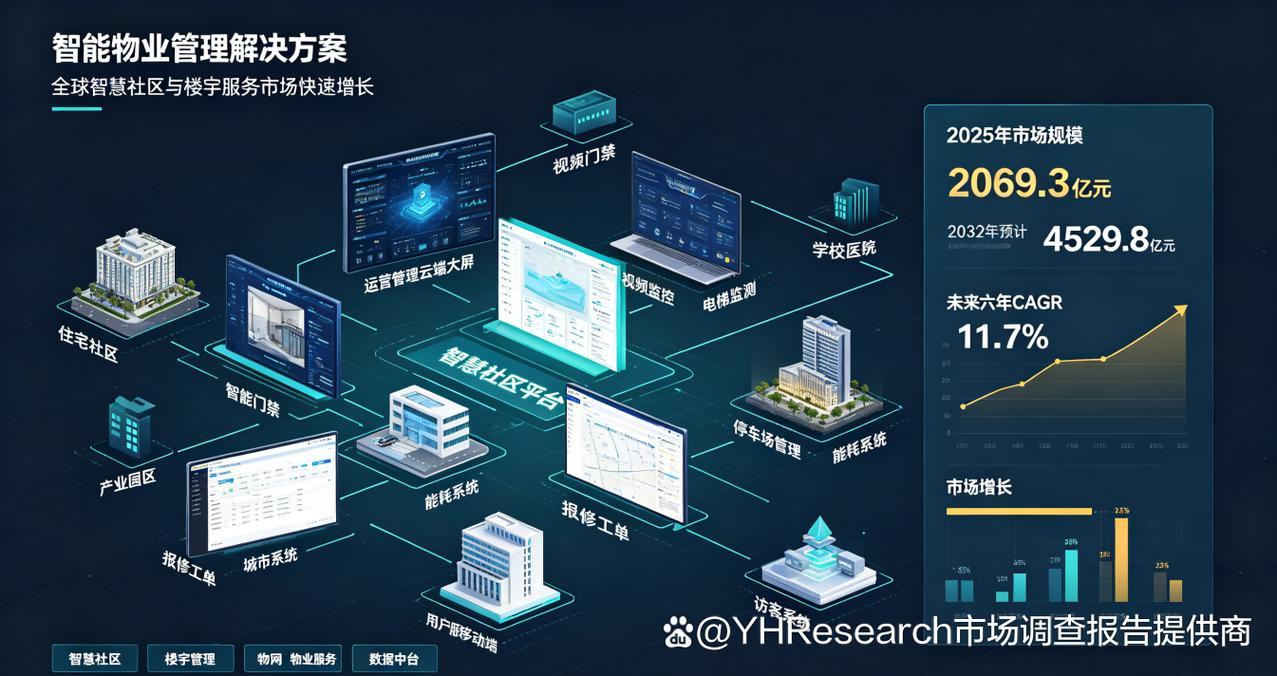
全球智能物業管理市場正處于快速增長階段。根據多項行業研究,該市場預計在未來五年內保持兩位數年增長率。北美和歐洲目前是領先市場,亞太地區尤其是中國、印度和東南亞國家則成為增長最快的區域,得益于城市化進程加速、智慧城市建設及房地產存量市場的升級需求。
三、關鍵驅動因素
- 技術成熟與成本下降:IoT傳感器、云計算和AI分析成本降低,使中小型物業也能部署智能方案。
- 效率與成本壓力:勞動力成本上升和利潤空間壓縮,促使物業公司尋求自動化與遠程管理手段。
- 用戶期望提升:租戶和業主對便捷、安全、個性化的居住與辦公體驗要求提高。
- 可持續性目標:能耗監測與優化成為智能物業的核心功能,助力碳中和。
- 政策與標準支持:多國政府推動智慧城市和綠色建筑政策,為智能物業提供激勵。
四、主要趨勢
- AI驅動的預測性維護:通過分析設備數據,提前預警故障,減少停機時間和維修成本。
- 集成平臺與開放API:單一平臺整合安防、能源、空間管理、租戶服務等,實現數據共享與流程自動化。
- 數字孿生技術應用:構建建筑虛擬模型,用于模擬、優化運營和培訓。
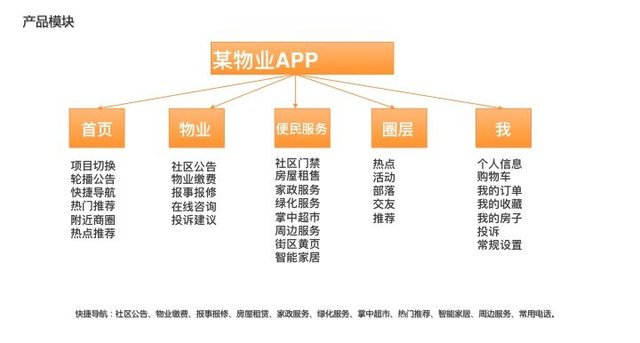
- 無接觸與移動優先服務:疫情后加速普及,如手機門禁、訪客管理、在線繳費和報修。
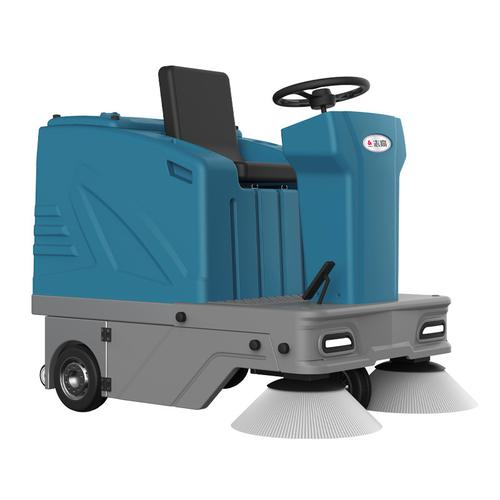
- 機器人流程自動化與物理機器人:用于清潔、巡檢、配送等重復性任務。
- 區塊鏈增強透明與安全:用于租賃合約、供應鏈和能源交易。
- ESG與能效管理:智能方案成為物業ESG報告和節能認證的關鍵工具。
五、挑戰與障礙
- 數據隱私與網絡安全:大量敏感數據需保護,合規要求復雜。
- 互操作性不足:不同廠商設備與系統難以集成。
- 前期投資高:尤其對老舊建筑改造。
- 技能缺口:缺乏懂技術與物業運營的復合型人才。
- 變革阻力:傳統管理模式和員工習慣難以快速轉變。
六、區域洞察
- 北美:市場成熟,注重ROI和網絡安全,大型商業地產采用率高。
- 歐洲:受嚴格能效法規驅動,強調可持續與互操作性。
- 亞太:中國引領增長,政府主導智慧社區建設;印度和東南亞潛力巨大。
- 中東與非洲:智慧城市項目(如NEOM)帶動高端智能物業需求。
七、競爭格局
市場參與者包括:
- 綜合平臺提供商:如Siemens、Schneider Electric、Johnson Controls、Honeywell。
- 軟件與云服務商:如Yardi、AppFolio、MRI Software。
- 專業智能物業初創:如BuildingConnect、Urbint、HqO。
- 科技巨頭:如Google、Amazon、Alibaba,通過生態切入。
競爭焦點從單一功能轉向平臺化、生態整合與客戶成功。
八、未來展望
至2030年,智能物業管理將成為行業標配。AI與IoT深度融合,實現自主運營;數字孿生與元宇宙技術提供沉浸式管理界面;可持續發展指標成為核心KPI。商業模式可能從軟件許可轉向成果即服務。
九、結論與建議
對物業公司:制定分階段數字化戰略,優先高ROI場景,加強數據治理與人才培養。
對技術供應商:關注開放標準、用戶體驗和可擴展性,提供靈活定價。
對投資者:關注亞太地區及垂直領域創新,如能源管理和租戶體驗平臺。
智能物業管理不僅是技術升級,更是行業價值重塑。擁抱變革者將贏得效率、可持續性與客戶忠誠度的多重優勢。
如若轉載,請注明出處:http://www.265sb.cn/product/47.html
更新時間:2026-10-05 01:04:45